
MA LISTE DE SOUHAITS
MA LISTE DE SOUHAITS

Souscrivez une police tous risques ou une assurance forfaitaire réputée auprès d’un tiers, Shipping Insurance for Luxury Retailers, lors du paiement pour tout colis international de valeur. La responsabilité du transporteur est généralement limitée à un faible montant par défaut et par envoi, tandis que la couverture auprès d’un tiers s’élève généralement 1% à 1,5 % de la valeur déclarée. Pour un sac à main de 2 000 $ ou une commande en gros de 10 000 $, l’écart entre ce que le transporteur vous doit et ce que vous perdez réellement constitue l’argument essentiel. Ajoutez la couverture lors de l’achat de l’étiquette ou via une API de paiement avant que le colis ne quitte l’entrepôt.
En bref :
Urbalenti NYC
Achetez des articles de mode de créateurs authentiques
Découvrez une sélection de sacs, chaussures et vêtements de grandes marques italiennes, avec des droits de douane transparents pour les commandes aux États-Unis et la livraison internationale incluse.
L’assurance transport internationale est une police que vous ou votre vendeur souscrivez pour couvrir la valeur déclarée des marchandises en transit, indépendamment de toute somme qu’un transporteur vous doit automatiquement. La responsabilité du transporteur n’est pas une assurance. Il s’agit d’un plafond contractuel, souvent d’environ 100 $ par colis, sauf si vous payez pour une valeur déclarée supplémentaire, et qui vise à limiter l’exposition du transporteur, non à vous indemniser intégralement après un sinistre.
L’intérêt assurable est l’exigence légale selon laquelle vous devez réellement risquer de perdre de l’argent si l’envoi est endommagé ou perdu avant de pouvoir l’assurer. Cela compte davantage que la plupart des vendeurs ne le pensent, car il est directement lié aux Incoterms, les conditions d’expédition normalisées qui définissent à qui incombe le risque à chaque étape d’un envoi.
Deux structures de couverture dominent le marché :
Dans le cadre d’Incoterms comme FOB, l’acheteur assume le risque dès que les marchandises passent le bastingage du navire : c’est donc l’acheteur, et non le vendeur, qui doit détenir l’intérêt assurable à ce moment-là. Dans le cadre des Incoterms CIF ou CIP, le vendeur est tenu de souscrire une assurance pour le compte de l’acheteur. Une erreur à ce niveau peut laisser un segment du transport sans aucune assurance.
La plupart des polices de transport international de marchandises et de colis couvrent la perte matérielle, le vol et les dommages survenus pendant le transport, ainsi que l’avarie commune, le principe maritime selon lequel tous les propriétaires de marchandises partagent les pertes lorsque certaines marchandises sont sacrifiées pour sauver un navire. C’est le volet des garanties. C’est du côté des exclusions que surviennent la plupart des litiges.
Les exclusions courantes qui piègent les demandeurs d’indemnisation comprennent :
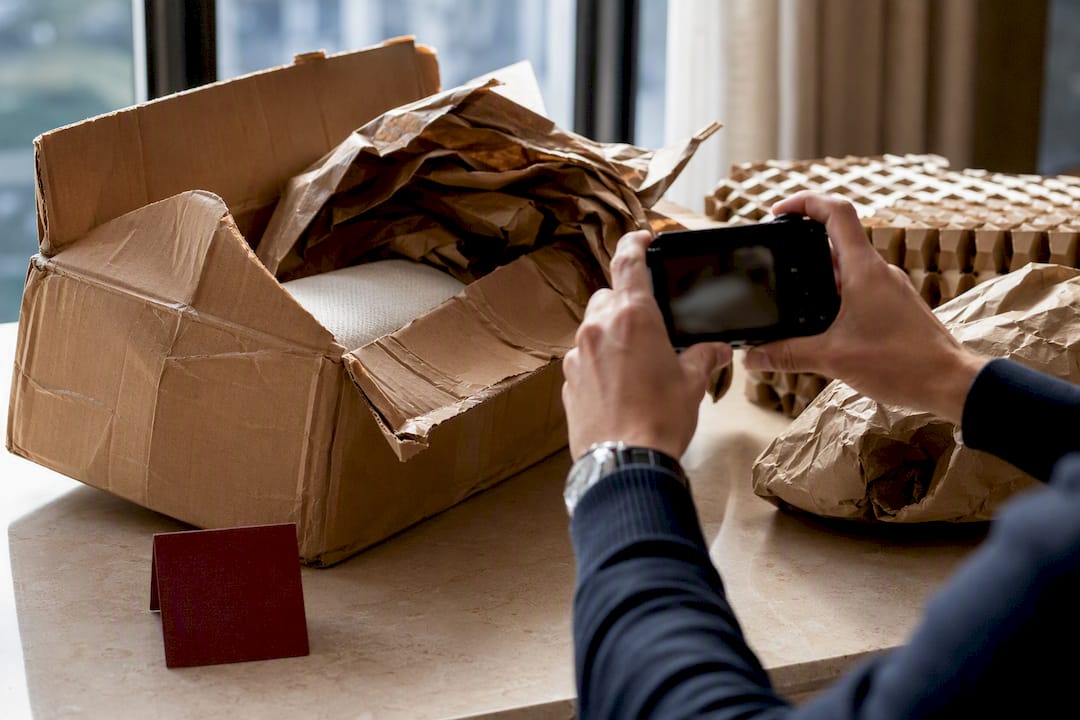
Les transporteurs et assureurs de marchandises comme MSC publient directement ces exclusions sur leurs pages de police, avec les documents et les étapes d’expertise nécessaires au traitement d’un sinistre. En pratique : photographiez l’emballage avant de le fermer, conservez les matériaux d’emballage d’origine si vous constatez des dommages et ne jetez jamais les éléments de preuve avant que l’expert de l’assureur ait eu la possibilité de les examiner. Les sinistres refusés sont bien plus souvent liés à une documentation insuffisante qu’à une fraude ou à la malchance.
La tarification se répartit selon deux modèles clairs : des taux forfaitaires en pourcentage proposés par des assureurs tiers, et des options supplémentaires par paliers vendues directement par les transporteurs. Les prestataires tiers sont généralement plus avantageux à la fois en matière de prix et de simplicité.
EasyPost propose une assurance des colis à un tarif forfaitaire de 1 % de la valeur déclarée, une structure tarifaire qui évolue de manière prévisible, quelle que soit la taille de l’expédition. Easyship propose une protection internationale des colis à partir d’un faible pourcentage de la valeur, avec une couverture disponible jusqu’à un plafond par expédition. Les garanties complémentaires proposées par les transporteurs varient davantage et comportent souvent des frais minimums qui les rendent peu rentables pour les marchandises de faible valeur.
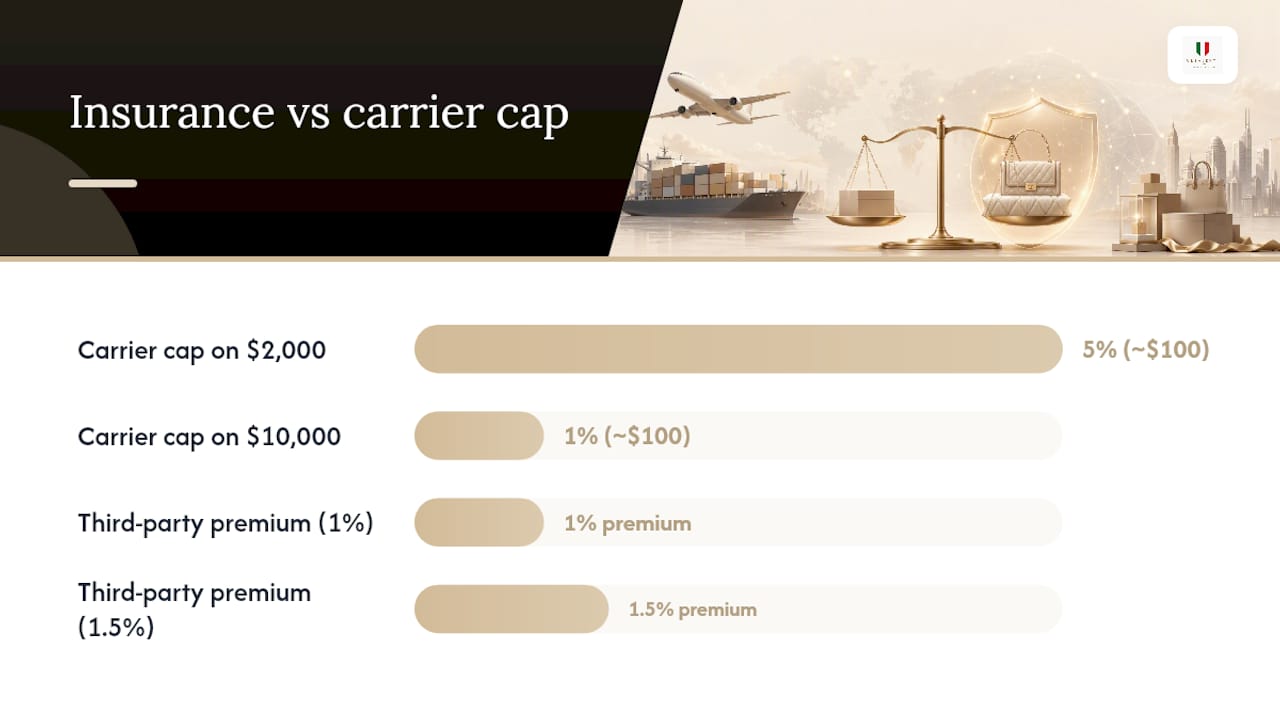
Statistique à retenir : les transporteurs plafonnent généralement leur responsabilité par défaut à environ 100 $ par expédition, quelle que soit la valeur réelle du contenu, sauf si vous déclarez une valeur supplémentaire ou achetez une couverture distincte via l’API d’assurance Easyship.
Voici comment cela se présente pour deux expéditions réalistes :
| Valeur de l’expédition Responsabilité par défaut du transporteur Prime d’un tiers à 1 % Prime d’un tiers à 1,5 % | |||
| $2,000 | ~100 $ | $20 | $30 |
| $10,000 | ~100 $ | $100 | $150 |
Dans l’exemple à 10 000 $, une prime de 100 à 150 $ protège contre une perte non assurée de 9 900 $ avec les seules conditions du transporteur. Le calcul est rarement favorable à l’absence de couverture, surtout pour tout envoi quittant le pays. Certaines plateformes destinées aux consommateurs, notamment Eurosender, incluent automatiquement un faible montant de couverture par défaut, souvent plafonné à environ 200 €, et vendent des augmentations supplémentaires pour les valeurs plus élevées. Il est donc utile de vérifier ce point avant de supposer qu’une expédition ne bénéficie d’aucune protection.
Le produit adapté dépend du type, de la fréquence et de la valeur des expéditions, et pas seulement du coût par envoi.
La subrogation, c’est-à-dire le droit de l’assureur de récupérer son indemnisation auprès d’un tiers responsable après le règlement de votre sinistre, revêt plus d’importance avec les polices d’assurance cargo qu’avec l’assurance des colis, car le fret passe par davantage d’intervenants et de juridictions.
Conseil de pro : L’assurance primaire, qui indemnise en premier, quelle que soit la somme due par le transporteur, règle les sinistres plus rapidement que l’assurance subsidiaire, qui ne s’active qu’une fois la responsabilité du transporteur épuisée. Si vous expédiez fréquemment, demandez précisément si une police est primaire ou subsidiaire avant de la souscrire.
Si vous expédiez au moins cinq colis transfrontaliers de grande valeur par semaine, un programme annuel d’assurance fret est presque toujours plus avantageux que l’empilement de polices individuelles pour colis, tant en termes de coût que de rapidité de règlement des sinistres.
Les demandes d’indemnisation qui s’enlisent sont presque toujours liées à un document manquant ou à une preuve jetée avant d’avoir été photographiée.
L’assurance rentabilise sa prime le plus rapidement pour les expéditions coûteuses, fragiles, parcourant de longues distances ou destinées à un marché vers lequel vous n’avez encore jamais expédié. Une prime de 150 $ sur une expédition de 10 000 $ est négligeable au regard de la perte qu’elle évite.
Un seul sinistre non assuré sur un sac à main de luxe ou une paire de sneakers de créateur peut anéantir la marge de plusieurs expéditions réussies cumulées.
Conseil de pro : La valeur déclarée doit correspondre à votre prix de vente réel ou à votre coût de remplacement, et non à une estimation arrondie à la baisse destinée à économiser quelques euros sur la prime. Les assureurs réduisent les indemnités pour les aligner sur les valeurs déclarées sous-évaluées, et c’est vous, et non eux, qui devez couvrir la différence.
Les détaillants qui configurent leurs processus de paiement sur des plateformes offrant une solide prise en charge des extensions, notamment avec des configurations guidées par des ressources comme BigCommerce SEO Automation, ont plus de facilité à proposer une assurance au moment où le client est déjà en train de décider d’acheter.
Urbalenti NYC expédie les commandes directement depuis l’Italie, et chaque envoi comprend les droits et taxes d’importation américains pour les commandes nationales ainsi que la TVA de l’UE lorsque celle-ci s’applique ; les clients ne sont donc jamais surpris par une facture à l’arrivée du colis. Les pièces de valeur élevée sont emballées avec soin et accompagnées de documents destinés à faciliter les réclamations en cas de problème pendant le transport, notamment l’emballage d’origine, des éléments de protection et des photographies prises avant l’expédition.
Les clients peuvent contacter le service client pour se renseigner sur les options d’assurance de leur commande avant le paiement, notamment pour les articles de valeur élevée. Un emballage spécialisé est utilisé afin de tenir compte de la fragilité ou de la valeur élevée des pièces expédiées.
Commencez par le coût de remplacement, et non par la valeur de revente. Il peut être difficile, voire impossible, de remplacer au prix d’origine un sac à main de créateur ou une paire de sneakers en édition limitée si un article similaire est entre-temps épuisé ou a augmenté de prix. Assurez donc l’article à hauteur du coût nécessaire pour trouver aujourd’hui un remplacement équivalent, et non du montant que vous aviez payé à l’origine.
Intégrez le risque lié au transport selon le mode et l’itinéraire. Le fret aérien présente généralement moins de risques de manutention que le fret maritime, mais les délais de réclamation sont plus courts ; les expéditions multimodales (camion vers avion puis camion) ajoutent davantage de points de transfert, où les dommages ou les pertes ont tendance à se produire. Une expédition traversant trois zones douanières comporte plus de risques qu’une expédition n’en traversant qu’une, tout simplement parce que davantage de personnes et de systèmes la prennent en charge.
La fréquence modifie également le calcul. Une entreprise qui expédie chaque semaine des marchandises de grande valeur à l’international a intérêt à calculer une exposition annuelle aux pertes (valeur déclarée totale des marchandises expédiées multipliée par un taux de perte réaliste) et à la comparer au coût d’une police cargo annuelle par rapport à une assurance colis par envoi. Les acheteurs particuliers qui effectuent un seul achat n’ont pas besoin d’un tel niveau de modélisation. Une comparaison simple entre la valeur déclarée de l’article et la prime de l’assureur suffit généralement à prendre une décision.
La fragilité et la catégorie comptent autant que le prix. Une paire de baskets en cuir à 500 $ présente moins de risques qu’un article à 500 $ orné de détails ou de pièces métalliques délicats, même pour la même valeur déclarée, car les modes de défaillance physique diffèrent.
Le schéma de fraude le plus courant consiste en une offre d’assurance fausse ou imitant une offre légitime au moment du paiement, qui reprend souvent la marque d’un transporteur ou d’une plateforme reconnue, mais redirige le paiement vers un tiers sans rapport et sans véritable procédure de réclamation. Si une option d’assurance apparaît au moment du paiement sans numéro de police, sans nom d’assureur ni lien vers les conditions réelles de la police, considérez-la comme un signal d’alerte.
Une autre arnaque récurrente cible directement les vendeurs : un acheteur affirme qu’un colis est arrivé vide ou gravement endommagé, mais ne fournit qu’une description écrite, sans photos ni emballage conservé, tout en faisant pression pour obtenir un remboursement immédiat avant toute enquête. Les assureurs et les transporteurs exigent des preuves photographiques et matérielles précisément parce que cette pratique est courante ; une procédure de réclamation légitime ne vous demandera donc jamais de sauter cette étape.
Méfiez-vous des polices proposées à un prix inhabituellement bas par rapport au tarif du marché mentionné plus tôt (environ 1 % à 1,5 % de la valeur déclarée auprès d’assureurs tiers établis). Un tarif très inférieur, associé à des conditions vagues et à l’absence de souscripteur clairement identifié, doit vous inciter à vérifier l’identité de l’assureur avant de payer. Comparez tout assureur inconnu aux partenaires répertoriés par le transporteur ou la plateforme avant de lui confier un envoi de grande valeur.
L’assurance transport international recoupe la valorisation douanière, le respect des sanctions et la réglementation des assurances du pays qui souscrit la police. La valeur déclarée à des fins d’assurance doit correspondre à celle déclarée en douane, car un écart entre les deux peut compliquer à la fois un contrôle douanier et une demande d’indemnisation.
Les exclusions liées aux sanctions et au contrôle des exportations sont standard dans presque toutes les polices couvrant les marchandises et les colis, ce qui signifie que la couverture ne s’appliquera pas si un envoi enfreint les restrictions commerciales entre les pays d’origine et de destination, quelle que soit la cause du sinistre. Il s’agit d’une question distincte des exclusions générales relatives à la guerre, qui s’applique même aux envois commerciaux courants si l’un des pays concernés fait l’objet de restrictions spécifiques.
Les assureurs qui garantissent les marchandises transportées à l’international sont eux-mêmes réglementés dans leur juridiction d’origine, et c’est le libellé de la police, et non le texte marketing, qui détermine le montant réellement versé en cas de réclamation. Lisez directement le document de la police, en particulier la clause d’évaluation et la section consacrée aux exclusions, plutôt que de vous fier au résumé figurant sur la page marketing d’un transporteur. Pour les vendeurs opérant à l’international, conserver dans un même système les documents répondant à la fois aux exigences douanières et aux exigences de l’assurance évite de reproduire les mêmes formalités si une réclamation et une question douanière surviennent pour le même envoi.
Les acheteurs de produits de luxe ne se méfient pas de l’assurance transport parce que les produits ne sont pas fiables. Ils s’en méfient parce que si peu de détaillants expliquent ce qui est réellement couvert avant qu’un problème ne survienne. Une page de paiement qui précise le niveau de couverture, la procédure de réclamation et les délais inspire davantage confiance aux acheteurs que n’importe quelle remise. Les détaillants qui continuent de traiter l’assurance comme une vente additionnelle dissimulée plutôt que comme une fonctionnalité clairement présentée passent à côté d’une occasion de gagner la confiance de leurs clients. Tester l’intégration d’une assurance basée sur une API au moment du paiement, plutôt que de l’ajouter après coup, est le changement offrant le plus fort effet de levier que la plupart des vendeurs de biens de grande valeur n’ont pas encore adopté.
— Admin Urbalenti™ NYC
Urbalenti NYC expédie chaque commande directement depuis l’Italie, avec les droits et taxes d’importation américains ainsi que la TVA de l’UE inclus, de sorte que le prix affiché au paiement est le prix que vous payez, sans frais imprévus lors du dédouanement du colis. Cette transparence s’étend à la manière dont les articles sont emballés et documentés, offrant aux clients une traçabilité claire si une réclamation devait s’avérer nécessaire.
Si vous avez repéré une pièce comme le sac à main bleu en coton Dolce & Gabbana ou une paire de baskets bicolores en cuir de veau Dolce & Gabbana, parcourez la collection actuelle de mode de créateurs italienne et contactez le service client avant le paiement si vous souhaitez confirmer les détails de la couverture pour une commande de grande valeur. Vérifier les détails de l’emballage, de l’évaluation et de l’expédition avant que le colis ne quitte l’entrepôt est la meilleure assurance dont puisse bénéficier un achat.
UPS et les autres transporteurs tarifent la couverture de la valeur déclarée par tranches, et les coûts varient selon le niveau de service et la destination ; il n’existe donc pas de tarif unique publié pour un envoi de 10 000 $. Une police comparable au tarif fixe de 1 % d’EasyPost coûterait environ 100 $ pour la même valeur, ce qui constitue une référence utile pour comparer les devis des transporteurs.
FedEx calcule les frais liés à la valeur déclarée en fonction de la valeur de l’envoi et du type de service, plutôt qu’à un pourcentage fixe unique ; le montant exact dépend donc des détails spécifiques de l’envoi. À titre de comparaison, un assureur tiers appliquant un tarif de 1 % à 1,5 % facturerait un faible pourcentage de la valeur déclarée, ce qui fournit un plafond indicatif à comparer aux devis des transporteurs.
Le prix de l’assurance USPS est établi par tranches de valeur déclarée plutôt qu’à un pourcentage fixe ; le coût exact varie donc en fonction de la valeur de l’envoi.
Avec un taux fixe de 1 %, assurer un envoi de 2 000 $ coûte environ 20 $. Au taux de 1,5 % facturé par certaines plateformes, comme la protection des colis internationaux d’Easyship, le même envoi coûterait environ 30 $, ce qui reste bien inférieur à l’écart entre les plafonds de responsabilité des transporteurs et la valeur réelle de l’envoi.
Urbalenti NYC expédie chaque commande depuis l’Italie, droits et taxes d’importation américains ainsi que TVA de l’UE inclus, et emballe les pièces de grande valeur avec les documents nécessaires à l’appui d’une réclamation en cas de dommage pendant le transport. Les clients souhaitant discuter d’une couverture supplémentaire pour un article spécifique de grande valeur doivent contacter le service client avant de finaliser leur commande.
La couverture tous risques, souvent désignée par ICC A, couvre toute cause de perte qui n’est pas spécifiquement exclue, ce qui en fait la protection la plus étendue disponible pour le fret international. La couverture contre les risques nommément désignés, ou la responsabilité limitée, n’indemnise que les pertes causées par les risques explicitement mentionnés dans la police, laissant de nombreux scénarios de dommages réels sans couverture.
Note éditoriale : la disponibilité des produits, les prix et les conditions d’expédition peuvent changer. Tous les produits présentés par URBALENTI™ NYC sont 100 % authentiques et originaux. Consultez la page du produit concerné et les politiques de la boutique pour obtenir les informations à jour.
Laissez un commentaire