
MA LISTE DE SOUHAITS
MA LISTE DE SOUHAITS

Les frais de conversion de devise correspondent à la marge qu’une banque, un réseau de cartes ou un processeur de paiement ajoute au véritable taux de change lorsque vous dépensez ou retirez de l’argent dans une devise étrangère. Les frais de transaction à l’étranger constituent un supplément distinct facturé par l’émetteur de votre carte pour traiter un achat effectué dans une devise autre que celle de votre pays, quel que soit le taux de change utilisé. Le geste unique qui évite la plupart des pertes : payez toujours dans la devise locale, refusez systématiquement la conversion dynamique des devises et utilisez une carte sans frais de transaction à l’étranger.
En bref :
- Utiliser une carte sans frais de transaction à l’étranger et toujours payer dans la devise locale peut réduire considérablement les coûts de conversion.
- Refuser la conversion dynamique des devises aux distributeurs et aux terminaux de paiement des commerçants évite de payer des taux gonflés et des frais en double.
- Les services de transfert spécialisés n’ajoutent généralement qu’environ 0,4 % à 0,6 % au taux interbancaire, ce qui en fait une option moins coûteuse pour les sommes importantes.
- Les frais fixes de 3 à 5 $ par retrait aux distributeurs peuvent être réduits en retirant des montants plus importants moins fréquemment et en évitant les petits retraits répétés.
- Pour les achats importants, comparer le coût total rendu, y compris les droits et les marges de conversion, permet d’établir un budget plus précis et d’éviter les dépenses cachées.
Chaque devise a un taux interbancaire, le véritable taux de change que vous verriez sur un terminal de données financières, sans aucune marge. Les banques, les réseaux de cartes et les processeurs de paiement ne vous accordent presque jamais ce taux. Ils ajoutent un pourcentage, empochent la différence et l’appellent des frais de conversion.
La formule est simple : pourcentage de marge = (taux qui vous est appliqué − taux interbancaire) ÷ taux interbancaire × 100. Supposons que le taux interbancaire soit de 1,00 $ = 0,92 €, mais que votre banque convertisse à 1,00 $ = 0,90 €.
Plusieurs parties peuvent ajouter cette marge à une seule transaction :
Conseil de pro : Comparez le taux indiqué sur votre reçu avec un taux interbancaire en temps réel provenant de n’importe quel site financier avant d’accepter une conversion. Un écart supérieur à 1% il s’agit d’une majoration, pas d’une coïncidence.
Les frais de transaction à l’étranger sont une surtaxe fixe facturée par l’émetteur de votre carte et le réseau de cartes pour traiter un achat dans une devise autre que votre devise nationale, ou parfois même un achat acheminé par l’intermédiaire d’une banque étrangère d’un commerçant, dans votre propre devise. Ils n’ont rien à voir avec le taux de change lui-même. Il s’agit d’un poste distinct qui s’ajoute aux autres frais.
Les frais de transaction à l’étranger s’élèvent généralement à 1 % à 3 % du montant total de la transaction, et certains émetteurs ne facturent rien du tout. Ces frais se décomposent généralement en deux éléments : les frais de traitement du réseau lui-même, souvent d’environ 1 %, et la majoration de l’émetteur, qui peut porter le total cumulé à près de 3 % en moyenne. Les directives en matière d’achats publics indiquent que des réseaux comme Mastercard appliquent des frais de traitement fixes (d’environ 1,0 % pour certaines transactions) qui apparaissent sur une ligne distincte, séparée du taux de change lui-même.
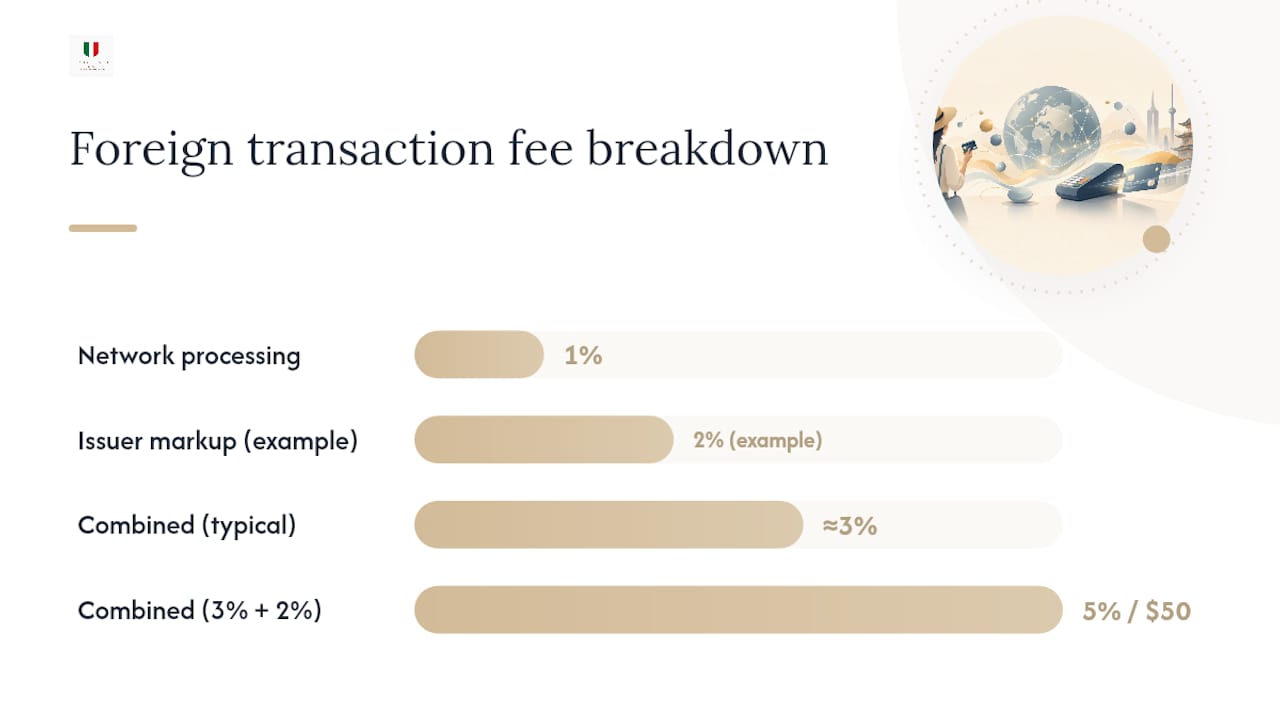
Repérez-la sur votre relevé sous une ligne intitulée « frais de transaction à l’étranger », « frais de transaction internationale », ou parfois incluse discrètement dans le montant en dollars affiché. C’est là que cela fait mal : si votre carte applique des frais de transaction à l’étranger de 3 % et que votre émetteur ajoute également une majoration de conversion de 2 %, un achat de 1 000 $ vous coûte environ 50 $ de frais cumulés avant même que vous n’ayez acheté quoi que ce soit.
La conversion dynamique des devises, souvent appelée DCC ou devise préférentielle du titulaire de la carte, consiste pour un terminal de paiement ou un distributeur automatique à proposer de convertir votre achat dans votre devise nationale au moment du paiement, au lieu de laisser cette tâche à l’émetteur de votre carte. Cela semble pratique. C’est presque toujours un piège.
Un prestataire tiers de conversion dynamique des devises, et non votre banque, fixe ce taux de change, et la majoration peut atteindre 18 % dans les pires cas, en plus des éventuels frais de transaction à l’étranger déjà facturés par votre carte. Vous payez finalement deux fois pour la même conversion : une fois au taux gonflé de l’opérateur DCC, puis une fois avec la surtaxe de votre émetteur, si elle s’applique toujours.
Voici comment répondre à l’invite lorsqu’elle s’affiche :
Conseil : Les distributeurs utilisent par défaut la DCC plus souvent que les terminaux de paiement. Lorsque l’écran demande « Souhaitez-vous être débité en dollars américains ? », la réponse est presque toujours non. Un guide explicatif de la DCC destiné aux consommateurs publié par Wise recommande de toujours choisir la devise locale et de vérifier attentivement le taux affiché à l’écran avant de confirmer, car refuser la DCC et laisser l’émetteur de votre carte convertir le montant est presque toujours l’option la moins chère.
L’écart entre les meilleures et les pires options pour une même transaction est plus important que la plupart des gens ne l’imaginent. Le traitement par les réseaux de cartes s’élève généralement à environ 1 %. Les majorations DCC sont imprévisibles et constituent souvent la couche la plus coûteuse de toutes.
Les services de transfert spécialisés proposent généralement les tarifs les plus proches du taux réel, en ajoutant souvent seulement environ 0,4 % à 0,6 % au taux interbancaire.
Faites le calcul pour une conversion de 5 000 $. Pour un achat plus modeste de 300 $, ces mêmes majorations coûtent respectivement environ 1,50 $, 9 $ et 30 $. Le pourcentage reste constant. La perte en dollars augmente avec le montant de l’achat, ce qui compte beaucoup lorsque vous payez un sac à main de créateur plutôt qu’un café.
Réduire ces coûts à presque zéro demande environ cinq minutes de préparation avant de voyager ou d’acheter à l’international. Voici l’ordre de priorité qui fait réellement la différence.
Conseil de pro : Notez le taux moyen du marché sur votre téléphone avant un achat international important. Le comparer au taux proposé par un commerçant ou une banque ne prend que trente secondes et peut vous faire économiser une somme conséquente sur une transaction à cinq chiffres.
Cela compte davantage sur certains marchés que sur d’autres. Les consommateurs au sein de l’Union européenne bénéficient de règles obligeant les prestataires à divulguer les frais totaux de conversion sous forme de majoration en pourcentage par rapport au taux de référence de la Banque centrale européenne avant de finaliser le paiement, ce qui facilite grandement la comparaison directe des prestataires. En dehors de l’UE, cette obligation de divulgation n’existe souvent pas ; il vous incombe donc de vérifier vous-même le taux. Une comparaison des taux bancaires et de ceux des bureaux de change est une habitude utile à adopter avant tout paiement transfrontalier important, quel que soit votre lieu de résidence.
Acheter un sac de créateur ou une paire de chaussures fabriquées en Italie auprès d’un détaillant étranger implique un parcours de frais légèrement différent de celui d’un paiement par carte dans un café à l’étranger. La conversion peut avoir lieu à deux moments distincts : une première fois lors du paiement, si le site du marchand affiche les prix dans une devise étrangère et vous propose de les convertir, puis une seconde fois sur votre relevé de carte, si votre émetteur applique son propre taux et ses propres frais supplémentaires.
Avant de finaliser votre commande auprès d’un détaillant de mode international, parcourez cette courte liste :
Urbalenti NYC inclut les droits d’importation et taxes américains dans les prix affichés, au lieu de prendre les acheteurs au dépourvu en les facturant à la livraison. Cela élimine une source entière d’incertitude concernant les coûts transfrontaliers. Pour comprendre plus en détail comment le coût total rendu se décompose lors d’un achat réel, consultez les exemples détaillés d’achats transfrontaliers de créations de luxe ainsi qu’une analyse plus approfondie de ce que les acheteurs américains paient réellement en frais de douane pour des produits expédiés d’Italie.
Les surprises liées aux devises et aux droits de douane sont particulièrement pénibles lors des transactions où elles devraient le moins compter. La même majoration sur un sac à main de 3 000 $ représente une somme importante, à laquelle peuvent s’ajouter des droits ou taxes facturés ultérieurement. Une tarification claire et annoncée à l’avance pour les achats transfrontaliers n’est pas une simple attention. C’est la différence entre savoir ce que vous dépensez réellement et ne le découvrir que plus tard.
Avant tout achat à l’international, en particulier pour des articles de luxe, calculez le coût total livré : prix de l’article, droits de douane et éventuelle majoration de change appliquée par votre moyen de paiement. C’est ce total, et non le prix affiché, qui compte.
— Admin Urbalenti™ NYC
Les prix incluent les droits d’importation et les taxes américaines, et la livraison est proposée dans le monde entier. Le montant affiché au moment du paiement correspond donc à ce que vous payez, sans facture douanière imprévue par la suite.
Ce type de prévisibilité compte surtout pour les achats où les majorations de change font le plus de dégâts : sacs de créateur, chaussures et prêt-à-porter affichant des prix largement supérieurs à quatre chiffres. Parcourez la collection Mode de créateurs italiens pour découvrir les pièces actuelles provenant directement de boutiques italiennes, ou accédez directement à une pièce précise, comme le sac à main Balmain en cuir d’agneau noir, le sac cabas Tod’s en cuir de veau noir ou les baskets basses Dolce & Gabbana en cuir de veau argenté. Ceux qui composent une tenue complète pourront également découvrir les sandales Dolce & Gabbana à talon aiguille en cuir de veau noir, les baskets Dolce & Gabbana bicolores en cuir de veau, le pantalon évasé Dolce & Gabbana en soie multicolore, une pièce Fendi en polyester marron et autres accessoires, ou le pantalon décontracté Max Mara en laine vierge multicolore. Consultez dès maintenant la collection actuelle et découvrez le prix total livré avant de valider votre commande.
Cela dépend entièrement de l’intermédiaire qui convertit votre argent. Les prestataires spécialisés ajoutent souvent seulement 0,4 % à 0,6 % au taux moyen du marché, tandis que les banques et les plateformes de paiement facturent généralement 1 % à 3 %, et que les bureaux de change des aéroports peuvent appliquer 5 % à 12 %, voire davantage, pour la même transaction.
Payez dans la devise locale lorsque vous avez le choix et refusez toujours la conversion dynamique de devises sur les terminaux de paiement et aux distributeurs automatiques. Associez cette habitude à une carte de crédit sans frais de transaction à l’étranger et utilisez un service de transfert à faible marge pour les achats importants ou les virements.
Les frais de conversion de devises correspondent à la combinaison de la marge ajoutée au taux de change par une banque ou un prestataire de paiement et des éventuels frais de transaction à l’étranger facturés séparément par l’émetteur de votre carte. Les seuls frais de transaction à l’étranger se situent généralement entre 1 % et 3 %, auxquels s’ajoute la marge de conversion.
Oui, dans presque tous les cas, sauf si vous utilisez un prestataire spécialisé qui affiche un taux proche du taux moyen du marché, avec de faibles frais clairement indiqués. Les banques, les réseaux de cartes, PayPal et les bureaux de change intègrent tous une marge dans le taux de change lui-même, même lorsqu’ils ne la présentent pas comme des frais distincts.
Non. Les prix des commandes américaines incluent les droits et taxes à l’importation. Les acheteurs voient donc le coût total livré dès le départ, sans avoir à régler une facture douanière distincte après la livraison.
Note éditoriale : la disponibilité des produits, les prix et les conditions d’expédition peuvent changer. Tous les produits présentés par URBALENTI™ NYC sont 100 % authentiques et originaux. Veuillez consulter la page du produit concerné et les politiques du magasin pour obtenir les informations à jour.
Laissez un commentaire