
MI LISTA DE DESEOS
MI LISTA DE DESEOS

Una comisión de conversión de divisas es el margen que un banco, una red de tarjetas o un procesador de pagos añade al tipo de cambio real cuando gastas o retiras dinero en una divisa extranjera. Una comisión por transacción en el extranjero es un recargo independiente que el emisor de tu tarjeta cobra simplemente por procesar una compra fuera de tu divisa local, independientemente del tipo de cambio utilizado. La medida más eficaz para evitar la mayor parte del coste: paga en la divisa local, rechaza siempre la conversión dinámica de divisas y lleva una tarjeta sin comisión por transacciones en el extranjero.
En resumen:
- Usar una tarjeta sin comisión por transacciones en el extranjero y pagar siempre en la divisa local puede reducir considerablemente los costes de conversión.
- Rechazar la conversión dinámica de divisas en cajeros automáticos y terminales de comercios evita pagar tipos inflados y cargos dobles.
- Los servicios especializados de transferencias suelen añadir solo entre un 0,4 % y un 0,6 % sobre el tipo medio de mercado, lo que los convierte en una opción más económica para grandes sumas.
- Las comisiones fijas de los cajeros automáticos, de $3 a $5 por retirada, pueden reducirse retirando cantidades mayores con menos frecuencia y evitando varias retiradas pequeñas innecesarias.
- En las compras de alto valor, comparar los costes totales puestos en destino, incluidos los aranceles y los márgenes de conversión, permite elaborar un presupuesto más claro y evitar gastos ocultos.
Cada divisa tiene un tipo medio de mercado, el tipo de cambio real que verías en un terminal de datos financieros sin ningún margen añadido. Los bancos, las redes de tarjetas y los procesadores de pagos casi nunca te ofrecen ese tipo. Añaden un porcentaje, se quedan con la diferencia y lo llaman comisión de conversión.
La fórmula es sencilla: porcentaje de margen = (tipo de cambio que te cobran − tipo medio de mercado) ÷ tipo medio de mercado × 100. Supongamos que el tipo medio de mercado es $1.00 = €0.92, pero tu banco convierte a $1.00 = €0.90.
Varias partes pueden añadir este margen en una sola transacción:
Consejo profesional: Compara el tipo de cambio de tu recibo con un tipo medio de mercado actualizado de cualquier sitio financiero antes de aceptar una conversión. Una diferencia de más de 1% es un recargo, no una coincidencia.
Una comisión por transacción extranjera es un recargo fijo que tu emisor de tarjeta y la red de la tarjeta cobran por procesar una compra en una moneda distinta de la tuya o, en ocasiones, una compra tramitada a través de un banco comercial extranjero en tu propia moneda. No tiene nada que ver con el tipo de cambio en sí. Es un concepto separado que se añade al importe.
Las comisiones por transacciones extranjeras suelen ser de entre el 1 % y el 3 % del total de la transacción, y algunos emisores no cobran nada. La comisión suele dividirse en dos partes: el cargo de procesamiento de la propia red, a menudo de alrededor del 1 %, y el recargo del emisor, que puede elevar el total combinado hasta cerca del 3 % de media. Las directrices gubernamentales de contratación señalan que redes como Mastercard aplican una comisión fija de procesamiento (de alrededor de un 1,0 % en determinadas transacciones) que aparece como una línea diferenciada, separada del propio cambio de divisas.
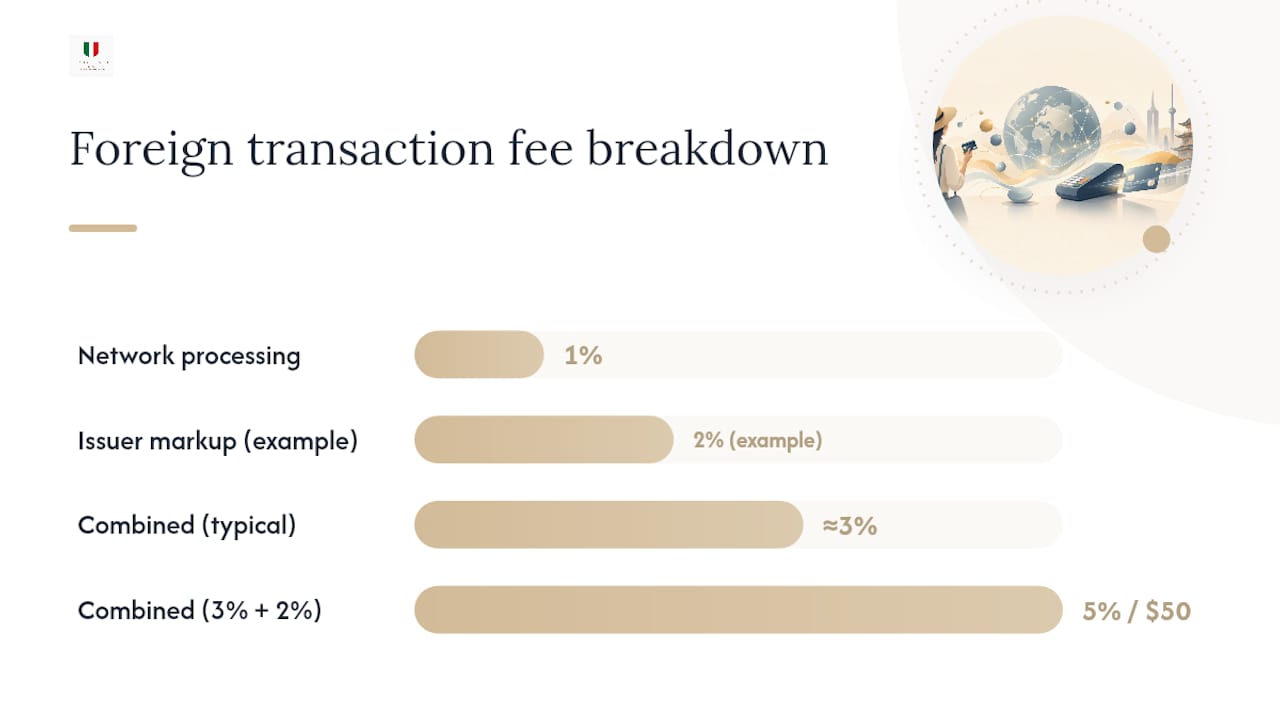
Búscala en tu extracto como una línea denominada «comisión por transacción extranjera», «comisión por transacción internacional» o, a veces, integrada silenciosamente en el importe en dólares mostrado. Aquí es donde duele: si tu tarjeta cobra una comisión del 3 % por transacciones extranjeras y tu emisor aplica además un recargo de conversión del 2 %, una compra de 1.000 $ te cuesta aproximadamente 50 $ en cargos combinados antes de haber comprado nada.
La conversión dinámica de divisas, a menudo llamada DCC o moneda preferida del titular de la tarjeta, ocurre cuando un terminal de pago o un cajero automático ofrece convertir tu compra a tu moneda local en el momento de la compra, en lugar de dejar esa tarea a tu emisor de tarjeta. Parece una comodidad. Casi siempre es una trampa.
Un proveedor externo de DCC, no tu banco, establece ese tipo de cambio, y el recargo puede llegar hasta el 18 % en los peores casos, además de cualquier comisión por transacción extranjera que ya cobre tu tarjeta. Terminas pagando dos veces por la misma conversión: una vez con el tipo inflado del operador de DCC y otra con el recargo de tu emisor, si aún se aplica.
Así debes responder cuando aparezca el aviso:
Consejo profesional: Los cajeros activan la DCC de forma predeterminada con más frecuencia que los terminales de tarjetas. Cuando la pantalla pregunte «¿Quieres que se te cobre en dólares estadounidenses?», la respuesta casi siempre es no. Una explicación de la DCC dirigida a consumidores de Wise recomienda elegir siempre la moneda local y comprobar dos veces la tasa que aparece en pantalla antes de confirmar, ya que rechazar la DCC y dejar que tu propio emisor de tarjetas convierta el cargo casi siempre resulta más barato.
La diferencia entre las mejores y las peores opciones para una misma transacción es mayor de lo que la mayoría espera. El procesamiento de las redes de tarjetas suele rondar el 1 %. Los márgenes de la DCC son la gran incógnita y, a menudo, la capa más cara de todas.
Los servicios especializados de transferencias suelen ofrecer tarifas más cercanas a la tasa real, y a menudo añaden solo entre un 0,4 % y un 0,6 % sobre la tasa media del mercado.
Haz los cálculos con una conversión de 5.000 $. En una compra menor de 300 $, esos mismos márgenes costarían aproximadamente 1,50 $, 9 $ y 30 $, respectivamente. El porcentaje se mantiene constante. La pérdida en dólares aumenta según el tamaño de la compra, lo que importa mucho cuando pagas un bolso de diseñador en lugar de un café.
Reducir estos costos a casi cero requiere unos cinco minutos de preparación antes de viajar o comprar en el extranjero. Este es el orden de prioridad que realmente marca la diferencia.
Consejo profesional: Anota en tu teléfono el tipo de cambio medio del mercado antes de hacer una compra internacional importante. Compararlo con el tipo que ofrezca un comercio o banco solo lleva treinta segundos y puede ahorrarte una cantidad considerable en una operación de cinco cifras.
Esto importa más en algunos mercados que en otros. Los consumidores dentro de la Unión Europea se benefician de normas que obligan a los proveedores a revelar los costes totales de conversión como un margen porcentual sobre el tipo de referencia del Banco Central Europeo antes de finalizar el pago, lo que facilita mucho comparar proveedores directamente. Fuera de la UE, esta obligación de divulgación a menudo no existe, por lo que te corresponde comprobar el tipo por tu cuenta. Una comparación de los tipos bancarios y de las casas de cambio es un hábito útil antes de cualquier pago transfronterizo importante, independientemente de dónde te encuentres.
Comprar un bolso de diseñador o un par de zapatos fabricados en Italia a un minorista extranjero implica enfrentarse a un conjunto de comisiones ligeramente distinto al de pagar con tarjeta en una cafetería en el extranjero. La conversión puede producirse en dos momentos distintos: una vez al finalizar la compra, si el sitio del comerciante fija los precios en una moneda extranjera y te ofrece convertirlos, y otra vez en el extracto de tu tarjeta, si el emisor aplica su propio tipo de cambio y recargo adicional.
Antes de finalizar tu compra en cualquier minorista internacional de moda, repasa esta breve lista:
Urbalenti NYC incluye los aranceles e impuestos de importación de EE. UU. en los precios anunciados, en lugar de sorprender a los compradores con ellos al momento de la entrega, lo que elimina una capa completa de incertidumbre sobre los costes transfronterizos. Para conocer en profundidad cómo se desglosa realmente el coste total de una compra, consulta ejemplos detallados de compras transfronterizas de artículos de diseñador y un desglose más preciso de lo que realmente pagan los compradores estadounidenses en concepto de aranceles aduaneros al comprar desde Italia.
Las sorpresas relacionadas con el tipo de cambio y los aranceles duelen más en las transacciones en las que menos deberían importar. El mismo margen aplicado a un bolso de 3.000 $ representa una cantidad considerable, y se acumula con cualquier arancel o impuesto que también se añada posteriormente. En las compras transfronterizas, ofrecer precios claros y por adelantado no es una cortesía. Es la diferencia entre saber cuánto estás gastando realmente y descubrirlo más tarde.
Antes de comprar cualquier artículo a nivel internacional, especialmente en segmentos de lujo, suma el costo total puesto: el precio del artículo, más los aranceles y cualquier recargo por conversión aplicable a tu método de pago. Ese total, no el precio de etiqueta, es la cifra que importa.
— Administración de Urbalenti™ NYC
El precio incluye los aranceles e impuestos de importación de EE. UU., y se ofrece envío a todo el mundo, por lo que el importe que ves al pagar refleja lo que abonas, sin cargos aduaneros inesperados más adelante.
Ese tipo de previsibilidad es más importante en las compras donde los recargos cambiarios causan más daño: bolsos de diseñador, zapatos y prendas prêt-à-porter con precios de cuatro cifras. Explora la colección Moda de diseñador de Italia para ver las piezas actuales seleccionadas directamente de boutiques italianas, o ve directamente a un artículo específico, como el bolso de mano Balmain de piel de cordero negra, el bolso tote Tod’s de piel de becerro negra o las zapatillas bajas Dolce & Gabbana de piel de becerro plateada. Quienes estén creando un look completo también pueden considerar las sandalias Dolce & Gabbana de tacón de aguja y piel de becerro negra, las zapatillas Dolce & Gabbana bicolor de piel de becerro, los pantalones acampanados Dolce & Gabbana de seda multicolor, una prenda de otros accesorios Fendi de poliéster marrón o los pantalones casuales Max Mara de lana virgen multicolor. Consulta ahora la colección actual y descubre el precio total puesto antes de confirmar el pago.
Depende completamente de quién convierta tu dinero. Los proveedores especializados suelen añadir solo entre un 0,4 % y un 0,6 % sobre el tipo medio del mercado, mientras que los bancos y las plataformas de pago suelen cobrar entre un 1 % y un 3 %, y las casas de cambio de los aeropuertos pueden aplicar un 5 % y hasta un 12 % o más en la misma transacción.
Paga en la moneda local siempre que tengas la opción y rechaza siempre la conversión dinámica de divisas en los terminales de pago y los cajeros automáticos. Combina ese hábito con una tarjeta de crédito que no cobre comisión por transacciones extranjeras y utiliza un servicio de transferencias con un margen reducido para compras grandes o transferencias bancarias.
Los costes de conversión de divisas combinan el margen sobre el tipo de cambio que añade un banco o procesador con cualquier comisión por transacción extranjera que cobre el emisor de tu tarjeta. Por sí solas, las comisiones por transacciones extranjeras suelen oscilar entre el 1 % y el 3 %, y el margen de conversión se suma a ese importe.
Sí, en casi todos los casos, a menos que utilices un proveedor especializado que revele un tipo de cambio cercano al tipo medio del mercado con una pequeña comisión transparente. Los bancos, las redes de tarjetas, PayPal y las casas de cambio incorporan un margen en el propio tipo de cambio, aunque no lo indiquen como un cargo independiente.
No. Los precios de los pedidos a EE. UU. incluyen los aranceles e impuestos de importación, por lo que los compradores ven por adelantado el coste total puesto en destino, en lugar de recibir una factura aduanera adicional después de la entrega.
Nota editorial: La disponibilidad de los productos, los precios y las condiciones de envío pueden cambiar. Todos los productos presentados por URBALENTI™ NYC son 100 % auténticos y originales. Consulta la página del producto correspondiente y las políticas de la tienda para obtener información actualizada.
Deja un comentario