
MI LISTA DE DESEOS
MI LISTA DE DESEOS

Contrata una póliza contra todo riesgo o un Seguro de transporte de tarifa fija para minoristas de lujo de terceros de buena reputación en el proceso de pago para cualquier paquete internacional de valor significativo. La responsabilidad del transportista suele estar limitada a una cantidad predeterminada baja por envío, mientras que la cobertura de terceros suele situarse 1% hasta el 1,5 % del valor declarado. Para un bolso de 2.000 dólares o un pedido mayorista de 10.000 dólares, la diferencia entre lo que el transportista te debe y lo que realmente pierdes es el argumento central. Añade la cobertura al comprar la etiqueta o mediante una API de pago antes de que la caja salga del almacén.
En resumen:
Urbalenti NYC
Compra moda de diseñador auténtica
Explora bolsos, zapatos y prendas seleccionados de reconocidas marcas italianas, con aranceles transparentes para los pedidos a EE. UU. y envío incluido a todo el mundo.
El seguro de transporte internacional es una póliza que tú o tu vendedor adquieren para cubrir el valor declarado de las mercancías en tránsito, independientemente de cualquier cantidad que un transportista deba pagarte automáticamente. La responsabilidad del transportista no es un seguro. Es un límite contractual, a menudo de unos 100 dólares por paquete, a menos que pagues por un valor declarado adicional, y existe para limitar la exposición del transportista, no para compensarte íntegramente después de una pérdida.
El interés asegurable es el requisito legal de que realmente debas asumir una pérdida económica si el envío resulta dañado o se pierde antes de poder asegurarlo. Esto es más importante de lo que la mayoría de los vendedores cree, porque está directamente relacionado con los Incoterms, los términos de envío estandarizados que definen quién asume el riesgo en cada etapa de un envío.
Dos estructuras de cobertura dominan el mercado:
En términos Incoterms como FOB, el comprador asume el riesgo una vez que las mercancías pasan la borda del buque, lo que significa que, en ese momento, el comprador, no el vendedor, debe tener el interés asegurable. En términos CIF o CIP, el vendedor está obligado a contratar un seguro en nombre del comprador. Si se interpreta mal este aspecto, puede terminar habiendo un tramo de la carga que nadie haya asegurado.
La mayoría de las pólizas internacionales de carga y paquetería cubren la pérdida física, el robo y los daños durante el transporte, además de la avería gruesa, el principio marítimo según el cual todos los propietarios de la carga comparten las pérdidas cuando se sacrifica parte de la mercancía para salvar un buque. Esa es la parte de la cobertura. La parte de las exclusiones es donde surgen la mayoría de las disputas.
Entre las exclusiones habituales que complican las reclamaciones se incluyen:
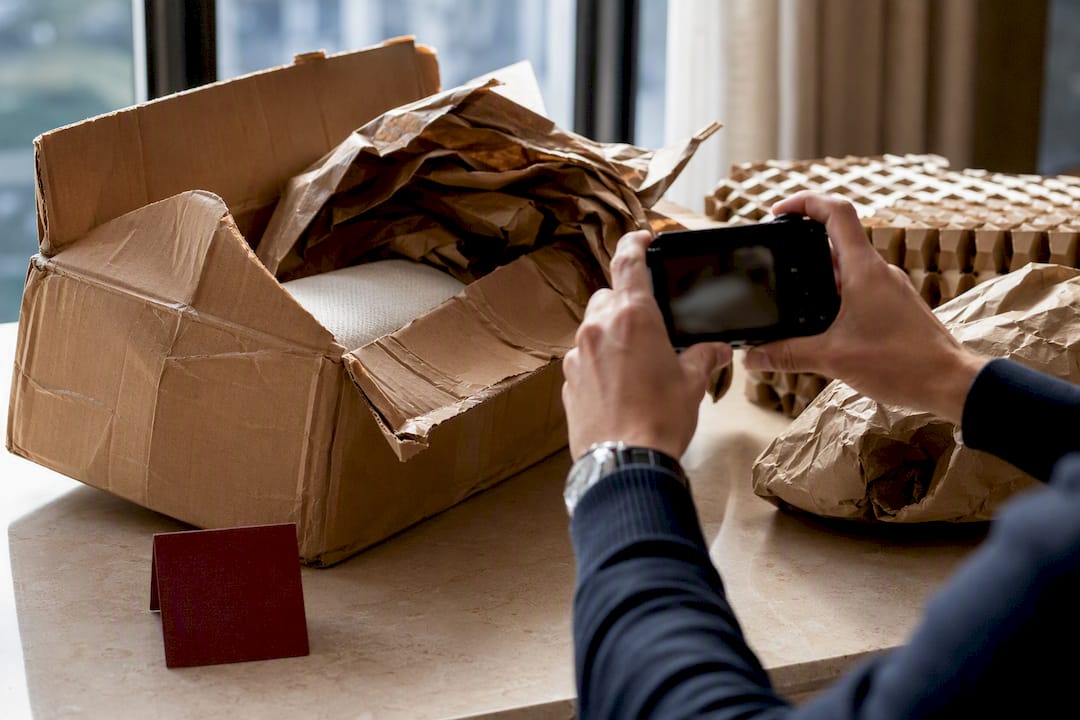
Los transportistas y las aseguradoras de carga, como MSC, publican estas exclusiones directamente en sus páginas de pólizas, junto con la documentación y los pasos de inspección necesarios para tramitar una reclamación. La conclusión práctica: fotografíe el embalaje antes de sellarlo, conserve los materiales de embalaje originales si descubre daños y no deseche nunca las pruebas antes de que el perito de la aseguradora tenga la oportunidad de inspeccionarlas. Las reclamaciones denegadas están desproporcionadamente relacionadas con una documentación deficiente, no con fraude o mala suerte.
El precio se divide en dos modelos claros: tarifas porcentuales fijas de aseguradoras externas y complementos escalonados ofrecidos por los propios transportistas. Los proveedores externos suelen imponerse tanto en precio como en simplicidad.
EasyPost anuncia un seguro de paquetes a una tarifa fija del 1 % del valor declarado, una estructura de tarifas que escala de forma predecible independientemente del tamaño del envío. Easyship ofrece protección para paquetes internacionales desde un porcentaje bajo del valor, con cobertura disponible hasta un importe máximo por envío. Las coberturas adicionales proporcionadas por los transportistas varían más y a menudo incluyen cargos mínimos que las hacen poco eficientes para mercancías de menor valor.
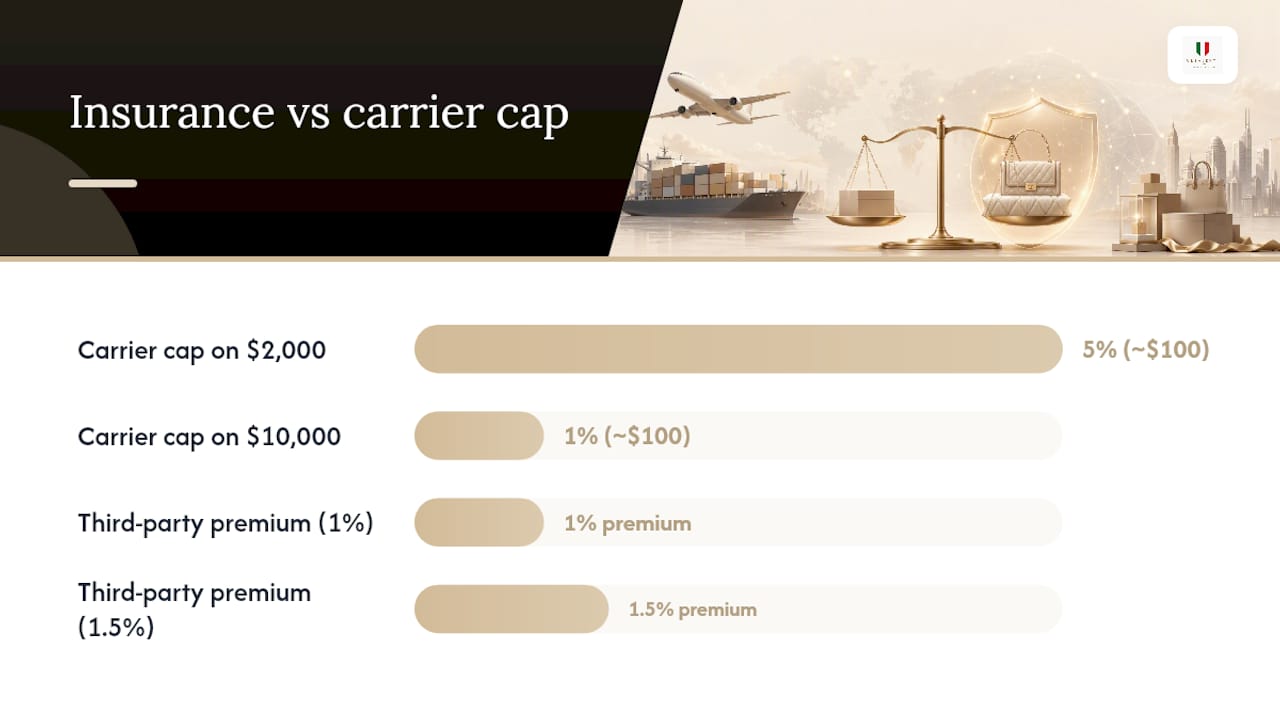
Dato importante: los transportistas suelen limitar la responsabilidad predeterminada a unos 100 $ por envío, independientemente del valor real del contenido, a menos que declares un valor adicional o contrates una cobertura independiente mediante la API de seguros de Easyship.
Así se aplica esto a dos envíos realistas:
| Valor del envío Responsabilidad predeterminada del transportista Prima de terceros al 1 % Prima de terceros al 1,5 % | |||
| $2,000 | ~100 $ | $20 | $30 |
| $10,000 | ~100 $ | $100 | $150 |
En el ejemplo de 10.000 $, una prima de entre 100 y 150 $ protege frente a una pérdida no asegurada de 9.900 $ si solo se aplican las condiciones del transportista. Esa comparación rara vez favorece prescindir de la cobertura, especialmente en cualquier envío que salga del país. Algunas plataformas orientadas al consumidor, como Eurosender, incluyen automáticamente una pequeña cantidad de cobertura predeterminada (a menudo limitada a unos 200 €) y venden aumentos adicionales para valores superiores, algo que conviene comprobar antes de asumir que un envío no tiene ninguna protección.
El producto adecuado depende del tipo, la frecuencia y el valor del envío, no solo del coste por envío.
La subrogación, el derecho de la aseguradora a recuperar su indemnización de un tercero negligente después de liquidar tu reclamación, es más importante en las pólizas de carga que en el seguro de paquetes, ya que el transporte de mercancías pasa por más manos y jurisdicciones.
Consejo profesional: El seguro primario, que paga primero independientemente de lo que deba pagar un transportista, se liquida más rápido que el seguro contingente, que solo se activa una vez agotada la responsabilidad del transportista. Si realizas envíos con frecuencia, pregunta específicamente si una póliza es primaria o contingente antes de contratarla.
Si envías cinco o más paquetes transfronterizos de alto valor a la semana, un programa anual de seguro de carga casi siempre resulta más rentable y agiliza las reclamaciones frente a acumular pólizas individuales para cada paquete.
Las reclamaciones que se estancan casi siempre se deben a la falta de un documento o a pruebas que se desecharon antes de fotografiarlas.
El seguro amortiza su prima más rápidamente en los envíos costosos o frágiles, los que recorren largas distancias o los que se dirigen a un mercado al que nunca has enviado antes. Una prima de 150 $ en un envío de 10.000 $ es un error de redondeo frente a la pérdida que evita.
Una sola pérdida sin asegurar de un bolso de lujo o un par de zapatillas de diseñador puede eliminar el margen obtenido en varios envíos exitosos juntos.
Consejo profesional: El valor declarado debe coincidir con el precio de venta real o el coste de reposición, no con una estimación reducida y redondeada para ahorrar unos dólares en la prima. Las aseguradoras reducen las indemnizaciones para que correspondan a los valores declarados inferiores, y esa diferencia sale de tu bolsillo, no del suyo.
A los comercios que crean procesos de pago en plataformas con un sólido soporte para extensiones, incluidas configuraciones guiadas por recursos como BigCommerce SEO Automation, les resulta más fácil mostrar ofertas de seguro justo cuando el cliente ya está decidiendo comprar.
Urbalenti NYC gestiona los pedidos directamente desde Italia, y todos los envíos incluyen los aranceles e impuestos de importación de EE. UU. para los pedidos nacionales, así como el IVA de la UE cuando corresponde, para que los clientes nunca reciban una factura inesperada después de la llegada del paquete. Las piezas de gran valor se embalan cuidadosamente y con documentación destinada a respaldar las reclamaciones si surgen problemas durante el transporte, incluidos el embalaje original, los elementos protectores y registros fotográficos tomados antes del despacho.
Los clientes pueden ponerse en contacto con el servicio de atención al cliente para consultar las opciones de seguro de sus pedidos antes de finalizar la compra, especialmente en el caso de artículos de mayor valor. Se utiliza un embalaje especializado para tener en cuenta la fragilidad o el alto valor de las piezas durante el envío.
Empieza por el coste de reposición, no por el valor de reventa. Puede ser difícil o imposible sustituir un bolso de diseñador o un par de zapatillas de edición limitada al precio original si una pieza similar ya se agotó o ha aumentado de precio, así que asegura el coste actual de obtener un reemplazo equivalente, no lo que pagaste originalmente.
Incorpora el riesgo de transporte según el modo y la ruta. Por lo general, el transporte aéreo implica un menor riesgo de manipulación que el marítimo, pero tiene plazos más cortos para presentar reclamaciones; los envíos multimodales (camión, avión y camión) introducen más puntos de transferencia, donde suelen producirse daños o pérdidas. Un envío que atraviesa tres zonas aduaneras conlleva más riesgo que uno que atraviesa una sola, simplemente porque lo manipulan más personas y sistemas.
La frecuencia también cambia el cálculo. Una empresa que envía artículos de gran valor internacionalmente cada semana se beneficia de calcular una cifra anual de exposición a pérdidas (el valor total declarado de los envíos multiplicado por una tasa de pérdida realista) y compararla con el coste de una póliza de carga abierta frente al seguro de paquetería por envío. Los compradores particulares que realizan una sola compra no necesitan este nivel de análisis. Por lo general, basta con comparar el valor declarado del artículo con la prima de la aseguradora para decidir.
La fragilidad y la categoría importan tanto como el precio. Un par de zapatillas de piel de 500 $ presenta menos riesgo que un artículo de 500 $ con adornos o herrajes delicados, incluso con el mismo valor declarado, porque los posibles tipos de daños físicos son diferentes.
El patrón de fraude más común es la oferta de seguro falsa o aparentemente legítima en el momento del pago, que a menudo imita la marca de un transportista o una plataforma legítimos, pero desvía el pago a un tercero no relacionado que no cuenta con un proceso real de reclamaciones. Si aparece una opción de seguro durante el pago sin número de póliza, sin nombre de la aseguradora y sin un enlace al texto real de la póliza, considérala una señal de alerta.
Otra estafa recurrente se dirige directamente a los vendedores: un comprador afirma que el paquete llegó vacío o gravemente dañado, pero solo proporciona una descripción escrita, sin fotos ni embalaje conservado, y presiona para obtener un reembolso inmediato antes de cualquier investigación. Las aseguradoras y los transportistas exigen pruebas fotográficas y físicas precisamente porque este patrón es común, por lo que un proceso de reclamación legítimo nunca te pedirá que omitas ese paso.
Presta atención a las pólizas que sean inusualmente baratas en comparación con la tarifa de mercado mencionada anteriormente (aproximadamente entre el 1 % y el 1,5 % del valor declarado en el caso de aseguradoras externas consolidadas). Una tarifa muy inferior, combinada con términos vagos y sin un asegurador claramente identificado, es una señal para verificar la identidad de la aseguradora antes de pagar. Comprueba cualquier aseguradora desconocida con los socios que figuran en la lista oficial del transportista o la plataforma antes de confiarle un envío de gran valor.
El seguro de envíos internacionales se relaciona con la valoración aduanera, el cumplimiento de las sanciones y las normativas de seguros del país en el que se suscribe la póliza. El valor declarado a efectos del seguro debe coincidir con el valor declarado en aduanas, ya que una discrepancia entre ambos puede complicar tanto una auditoría aduanera como una reclamación al seguro.
Las exclusiones por sanciones y controles de exportación son habituales en casi todas las pólizas de carga y paquetería, lo que significa que la cobertura no se aplicará si un envío infringe las restricciones comerciales entre los países de origen y destino, independientemente de cómo se haya producido la pérdida. Este es un asunto distinto de las exclusiones generales por guerra y se aplica incluso a los envíos comerciales habituales si alguno de los países implicados está sujeto a restricciones específicas.
Las aseguradoras que suscriben cargas transfronterizas están reguladas en su propia jurisdicción, y es el texto de la póliza, no el contenido de marketing, el que determina cuánto paga realmente una reclamación. Lee el documento de la póliza, especialmente la cláusula de valoración y la sección de exclusiones, en lugar de confiar en un resumen de la página de marketing del transportista. Para los vendedores que operan internacionalmente, mantener en un mismo sistema los registros que cumplen tanto los requisitos de documentación aduanera como los del seguro evita duplicar el papeleo si surge una reclamación y una consulta aduanera sobre el mismo envío.
Los compradores de artículos de lujo no desconfían del seguro de envío porque los productos no sean fiables. Desconfían porque muy pocos minoristas explican qué está cubierto realmente antes de que algo salga mal. Una página de pago que indique el nivel de cobertura, el proceso de reclamación y el plazo genera más confianza en el comprador que cualquier descuento. Los minoristas que siguen tratando el seguro como una venta adicional oculta, en lugar de presentarlo como una característica clara, están desaprovechando una oportunidad para generar confianza. Probar la integración de un seguro basado en API durante el pago, en lugar de añadirlo después, es el cambio con mayor potencial que la mayoría de los vendedores de productos de alto valor aún no ha implementado.
— Admin Urbalenti™ NYC
Urbalenti NYC envía cada pedido directamente desde Italia con los aranceles e impuestos de importación de EE. UU. incluidos, así como el IVA de la UE, por lo que el precio que ves al finalizar la compra es el precio que pagas, sin cargos inesperados cuando el paquete pasa por aduanas. Esa transparencia también se extiende a la forma en que se embalan y documentan las piezas, lo que proporciona a los clientes un registro documental claro si alguna vez fuera necesario presentar una reclamación.
Si tienes en mente una pieza como el bolso de algodón azul de Dolce & Gabbana o un par de zapatillas bicolor de piel de becerro de Dolce & Gabbana, consulta la colección actual de moda de diseñador de Italia y ponte en contacto con soporte antes de finalizar la compra si quieres confirmar los detalles de cobertura para un pedido de alto valor. Asegurarse de que el embalaje, la valoración y los detalles de envío sean correctos antes de que la caja salga del almacén es el mejor seguro que puede tener cualquier compra.
UPS y otros transportistas establecen el precio de la cobertura por valor declarado mediante tramos, y los costes varían según el nivel de servicio y el destino, por lo que no existe una tarifa publicada única para un envío de 10.000 $. Una póliza comparable de terceros con la tarifa fija del 1 % de EasyPost costaría aproximadamente 100 $ para el mismo valor, lo que constituye una referencia útil al comparar las cotizaciones del transportista.
FedEx calcula los cargos por valor declarado en función del valor del envío y del tipo de servicio, en lugar de aplicar un único porcentaje fijo, por lo que la cifra exacta depende de los detalles específicos del envío. Como referencia, una aseguradora externa que aplicara una tarifa del 1 % al 1,5 % cobraría un pequeño porcentaje del valor declarado, lo que proporciona un límite aproximado con el que comparar las cotizaciones del transportista.
El precio del seguro de USPS se establece por tramos según el valor declarado, en lugar de aplicar un porcentaje fijo, por lo que el coste exacto varía en función del valor del envío.
Con una tarifa fija del 1 %, asegurar un envío de 2.000 $ cuesta aproximadamente 20 $. Con la tarifa del 1,5 % que cobran algunas plataformas, como la protección de paquetes internacionales de Easyship, el mismo envío costaría unos 30 $, una cantidad que sigue estando muy por debajo de la diferencia entre los límites de responsabilidad del transportista y el valor real del envío.
Urbalenti NYC envía cada pedido desde Italia con los aranceles e impuestos de importación de EE. UU. incluidos, así como el IVA de la UE, y embala las piezas de alto valor con documentación que respalda una reclamación si se producen daños durante el transporte. Los clientes que deseen consultar sobre una cobertura adicional para un artículo específico de alto valor deben ponerse en contacto con el servicio de atención al cliente antes de finalizar la compra.
La cobertura contra todo riesgo, a menudo denominada ICC A, asegura contra cualquier causa de pérdida que no esté excluida específicamente, por lo que ofrece la protección más amplia disponible para la carga internacional. La cobertura contra riesgos nominados, o de responsabilidad limitada, solo paga las pérdidas causadas por los riesgos enumerados explícitamente en la póliza, dejando sin cobertura muchas situaciones reales de daños.
Nota editorial: La disponibilidad de los productos, los precios y las condiciones de envío pueden cambiar. Todos los productos presentados por URBALENTI™ NYC son 100 % auténticos y originales. Consulta la página del producto correspondiente y las políticas de la tienda para obtener información actualizada.
Deja un comentario